SMBCモビット ローン・カードローン・キャッシング

スクリーンショット
詳細
- 評価
- 4.5
- バージョン
- 3.12.0
- 開発者
- 三井住友カード株式会社
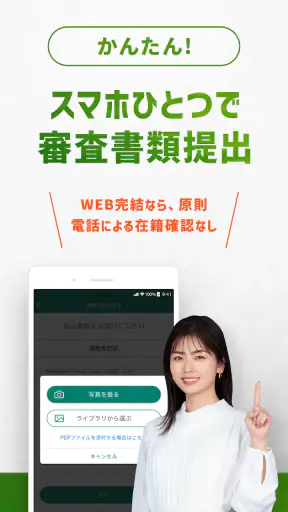
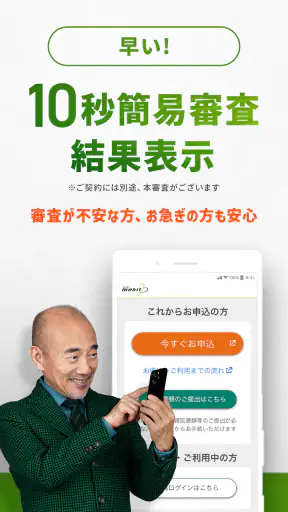
お金を借りるためのアプリは、便利さだけでなく、返済まで落ち着いて管理できるかが大切です。私が実際に使ってみた印象では、SMBCモビット ローン・カードローン・キャッシングは、契約後の借り入れをスマートフォンで済ませたい人に向いた、かなり実用寄りの金融アプリです。申し込みだけを目的にしたものではなく、契約後の振込依頼や借り入れの確認を、必要な場面で手早く行える点に価値があります。
開発元は三井住友カード株式会社で、金融カテゴリの無料アプリとして提供されています。年齢区分は3歳以上ですが、実際の利用では当然ながら契約条件や審査、返済能力を慎重に確認する必要があります。アプリそのものが無料でも、借り入れには別途条件や利息が関係するため、「無料アプリだから気軽に使える」と考えないことが、このサービスと付き合う最初のポイントです。
現在の使い勝手と、契約後に役立つ場面
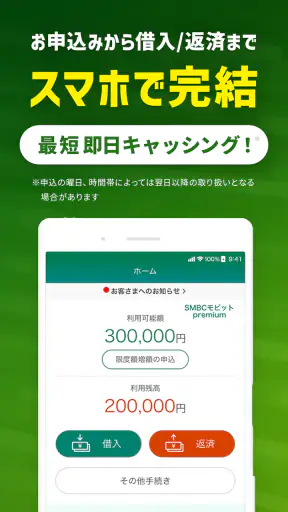
このアプリの中心は、SMBCモビットの契約後にスマートフォンから借り入れを操作できることです。急な支払いが発生したとき、パソコンを開いたり、カードを探したりせずに手続きを進められるので、外出中や仕事の合間にも使いやすいと感じました。特に、振込による借り入れを選べる点は、口座に資金を移してから支払いをしたい人に向いています。
たとえば、給料日前に家賃以外の引き落としが重なり、口座残高が一時的に足りなくなったケースを考えてみます。私はこのような場面では、まず引き落とし日と必要額を確認し、足りない分だけを借り入れる使い方が現実的だと思います。アプリで操作できるからといって余分に借りるのではなく、必要額、返済日、次の入金予定を同じ画面を見る前に整理しておくと、後から返済負担を把握しやすくなります。
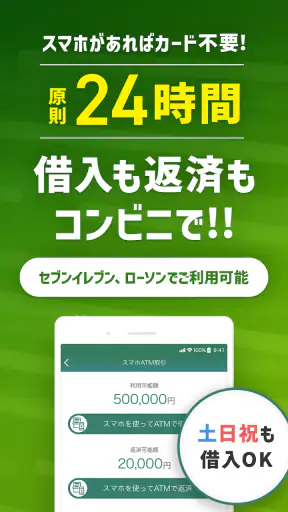
コンビニのATMを利用したい人にも便利です。セブン銀行やローソン銀行など、身近な場所で借り入れできる案内があるため、銀行口座への振込を待ちたくないときの選択肢になります。ただし、ATM利用時は手数料や利用条件が関係する場合があるので、操作を確定する前に画面の案内を確認する習慣をおすすめします。便利さだけでなく、最終的な負担額まで見るのが安全な使い方です。
アプリの評価は平均4.5で、評価数はおよそ8,600件あります。利用者が多いこともあり、操作に慣れれば日常の借り入れ手続きを短く済ませやすいタイプです。一方で、金融アプリに慣れていない人にとっては、借り入れ可能額と実際に必要な金額を混同しやすい点に注意が必要です。表示された上限は「借りてよい金額」ではなく、契約上の範囲にすぎません。
振込とコンビニATMをどう使い分けるか
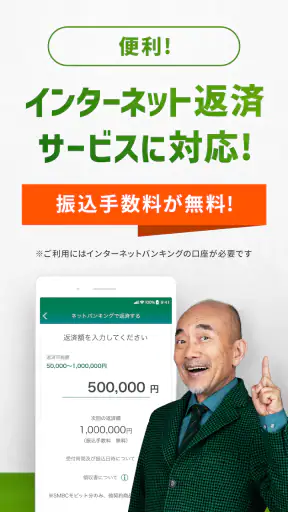
私なら、口座引き落としやオンライン決済に充てる場合は振込、現金が必要な場合はATMというように分けます。振込は財布を持ち歩かなくても済む反面、登録口座や受付時間などの条件を確認する必要があります。ATMは現金を直接受け取れる反面、外出と手数料の確認が必要です。
この使い分けで意外に重要なのは、「どちらが早いか」だけで決めないことです。たとえば、コンビニに行く予定があるからATMを使うという判断は簡単ですが、返済日に同じ方法を使えるとは限りません。借り入れ時と返済時の動線を別々に考え、あとで無理なく返せる方法を選ぶと、アプリの便利さがそのまま管理のしやすさにつながります。
また、契約後すぐに使いたい人は、アプリを入れてから考えるのではなく、ログイン情報や本人確認に必要な手続きを先に整理しておくとよいでしょう。アプリは操作の入口を簡単にしてくれますが、本人確認や契約内容の確認まで省略してくれるものではありません。急いでいるときほど、登録情報の入力ミスや確認画面の見落としが起こりやすいものです。
現在のバージョンから見える改善の方向
現在のバージョンは3.12.0です。リリース日は2012年4月9日で、長く提供されてきたアプリだと分かります。長期運用されている金融アプリとして見ると、単に新しい機能を増やすよりも、契約者が必要な操作へ迷わず進めることや、安定して利用できることが重要です。
私はこのバージョンを、派手な機能を楽しむアプリではなく、必要なときに余計な寄り道をせず使う道具として評価します。バージョン番号が更新されていても、それだけで借り入れ条件が有利になるわけではありません。アプリの更新は、使える環境や操作の安定性を保つためのものとして受け止め、金利や返済額などの契約条件とは分けて確認するべきです。
既存ユーザーにとっては、以前の操作に慣れているほど、更新後の画面や案内文を流し読みしないことが大切です。金融手続きでは、ボタンの位置が変わるだけでも、振込依頼と別の操作を取り違える可能性があります。アップデート後に最初に使うときは、金額、振込先、返済に関する表示を一つずつ確認してから確定するのが安全です。
以前から使っている人が見直したいこと
長く契約している人ほど、借り入れ可能額を自分の予算のように扱わないことが重要です。私なら、アプリを開いたときに残高だけを見るのではなく、次回の返済額、返済日、現在の借入残高を順番に確認します。残高の確認だけでは、次の支払いに必要な現金が分からないからです。
もう一つの実用的な方法は、借り入れを目的別に記録することです。生活費、医療費、家電の故障など、理由を短くメモしておくと、後から「何に使ったか分からない借り入れ」が増えるのを防げます。アプリ内に自分用のメモ機能があると断定するのではなく、スマートフォンのメモや家計簿と組み合わせる方法です。これはアプリの表示だけに頼らず、返済計画を自分で管理するための具体的な工夫です。
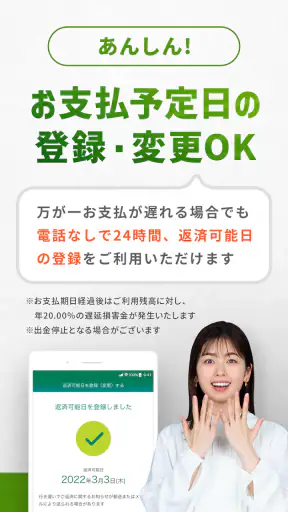
返済日に口座残高が足りないかもしれないと感じたら、当日まで放置しないことも大切です。アプリで借り入れが簡単にできる一方、返済の問題は別に解決しなければなりません。入金予定日、引き落とし日、利用している返済方法を早めに確認し、必要なら公式の問い合わせ窓口で相談するほうが、後から慌てて追加の借り入れをするより現実的です。
便利さの裏側にある制限と、向かない人
このアプリの弱点は、金融サービスの性質上、操作が簡単になるほど借り入れへの心理的な距離も縮まることです。画面数が少なく、スマートフォンで完結しやすいからこそ、必要性を考える前に借りてしまう人にはおすすめしません。毎月の支払いを別の借り入れで埋めている場合は、アプリの使いやすさより先に家計の立て直しや専門窓口への相談を優先すべきです。
また、現金を使わず、クレジットカードや銀行口座の管理だけで十分な人にも、必ずしも必要ではありません。カードローンを使う予定がないのにインストールしておくと、利用可能額を見て余裕があると誤解したり、不要な通知やログイン管理が増えたりする可能性があります。借り入れが必要な契約者向けのアプリなので、単なる家計簿や銀行アプリの代わりにはなりません。
一般的な銀行アプリと比べると、預金残高の管理や振込、公共料金の確認を一つにまとめる用途では銀行アプリのほうが適しています。クレジットカードアプリと比べても、買い物の利用明細やポイント管理が主目的ではありません。このアプリを選ぶ理由は、SMBCモビットの契約に結び付いた借り入れや返済の操作をスマートフォンから行える点にあります。目的が違うため、代替アプリを探すときは「金融アプリ」という大きなくくりではなく、必要な手続きで比較してください。
利用環境については、最低OSが10です。対応端末を確認せずに使い始めると、インストールや更新でつまずく可能性があります。古いスマートフォンを使っている人は、最初にOSの条件を確認し、端末を買い替える予定があるならログイン情報や認証方法を安全に引き継げるよう準備しておくと安心です。
借り入れ前に確認したい四つの視点
- 借りる金額を、利用可能額ではなく実際に必要な額に絞る。
- 借り入れ日だけでなく、返済日と次の入金日を並べて考える。
- 振込とATMの違いを、速さだけでなく手数料や外出の必要性で比べる。
- アプリの更新と、契約条件や返済負担の変更を同じものとして扱わない。
この四つを確認するだけでも、アプリの便利さに流されにくくなります。特に、少額なら問題ないと考えて返済予定を作らないのは危険です。少額の借り入れでも、複数回重なると管理が難しくなります。私は、借り入れを確定する前に、返済に使うお金をどこから用意するか一文で説明できないなら、いったん操作を止めるべきだと思います。
これから注目したい改善点
今後このアプリを見るとき、私は新しい機能の数より、返済管理の分かりやすさに注目します。借り入れ手続きが早くても、返済日や残高の表示が見づらければ、契約者にとっての安心感は高まりません。振込依頼の確認画面、ATM利用時の案内、返済に関する情報がそれぞれ迷わず確認できるかが、継続利用では重要です。
既存ユーザーは、更新通知が表示されたときに急いで操作を終わらせるのではなく、変更内容を確認してから利用するのがよいでしょう。新しいバージョンになったからといって、すべての人に同じ使いやすさが生まれるとは限りません。普段使っている端末、ログイン方法、借り入れの手段によって、感じる違いは変わります。
一方で、これから契約を検討する人は、アプリの評価やインストール数だけで判断しないでください。インストール数は100万以上あり、レビュー数もおよそ500件ありますが、多くの人が使っていることと、自分の返済計画に合うことは別です。審査や契約条件、利息、返済方法を確認したうえで、アプリは契約後の操作を助けるものとして評価するのが適切です。
価格は無料で、対象年齢は3歳以上として案内されています。ただし、無料というのはアプリの入手に料金がかからないという意味であり、借り入れそのものの負担がなくなるわけではありません。この区別を忘れなければ、無料アプリとしての手軽さと、金融サービスとしての責任を冷静に両立できます。
私がすすめる人、別の選択を考える人
私がすすめたいのは、すでにSMBCモビットを契約していて、振込やコンビニATMでの借り入れをスマートフォンから管理したい人です。外出先で手続きをしたい人、カードを持ち歩きたくない場面がある人、パソコンよりスマートフォンのほうが操作しやすい人には、導入する意味があります。三井住友カード株式会社が提供する公式アプリとして、契約後の窓口を一つにまとめたい人にも合います。
反対に、借り入れを習慣的に繰り返している人、返済日を把握するのが苦手な人、契約条件を読まずにすぐ使いたい人には向きません。その場合は、アプリの利便性を高く評価するより、借り入れを増やさない仕組みを作ることが先です。銀行アプリで資金移動だけをしたい人や、クレジットカードの明細管理をしたい人も、目的に合う専用アプリを選んだほうが使いやすいでしょう。
総合的に見ると、私はこのアプリを「必要なときの手続きを短くする道具」として評価します。契約後の振込やコンビニATM利用をスマートフォンで進められる点は実用的で、長く提供されていることや、現在のバージョンが3.12.0まで更新されていることからも、継続して使う前提のサービスだと感じます。
ただし、アプリが返済計画を代わりに作ってくれるわけではありません。借りる前に必要額と返済資金を決め、操作後は残高と返済日を確認する。この二つを守れる人なら、SMBCモビット ローン・カードローン・キャッシングは日常の負担を減らしてくれます。便利さだけを求めるのではなく、借り入れの速さと返済の見通しを同じくらい重視できる人にこそ、使う価値があるアプリです。


